Er kaffe på arbejdspladsen et personalegode?
Af Niels Hammer, medstifter og CTO i Kaldea · Opdateret
Kort svar
Ja, gratis kaffe på arbejdspladsen er et personalegode, og det er skattefrit for medarbejderne, når det er uden væsentlig økonomisk værdi, kun er til rådighed på arbejdspladsen og gives som led i den almindelige personalepleje. Det står i Den juridiske vejledning fra Skattestyrelsen.
Vi leverer maskine, kaffe og service fra én leverandør. Prøv gratis i 7 dage, eller ring på 71 99 70 71.
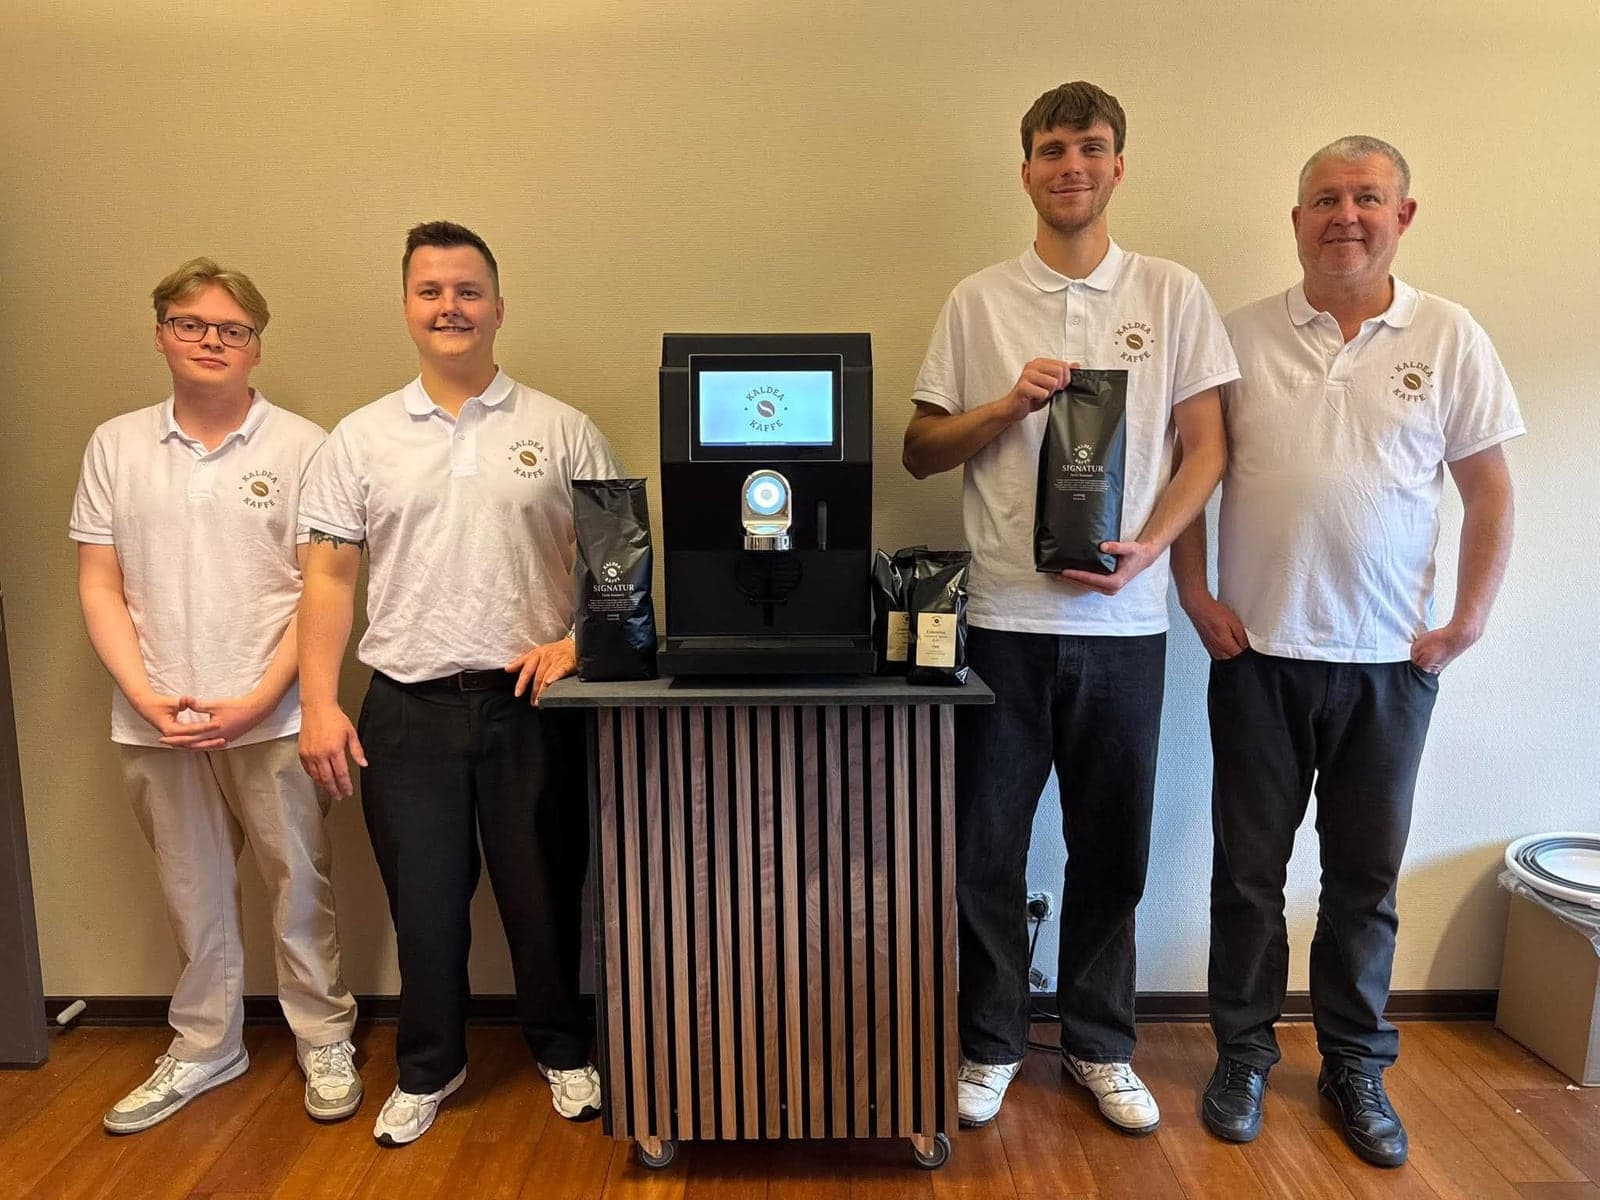
Holdet i Vojens, som I møder personligt
- 16 timers service
- Lager i Vojens
- Vi leverer i hele landet
Er gratis kaffe skattepligtigt for medarbejderne?
Nej. Kaffe som arbejdsgiveren stiller gratis til rådighed på arbejdspladsen, er skattefri for medarbejderne. Reglen hedder personaleplejefritagelsen og står i afsnit C.A.5.1.5 i Den juridiske vejledning. Skattestyrelsen nævner selv kaffe-, kantine- og kunstordninger som eksempler.
Tre betingelser skal alle være opfyldt:
- Godet er uden væsentlig økonomisk værdi. Der er ikke en fast beløbsgrænse.
- Godet er kun til rådighed på arbejdspladsen. Kaffen drikkes på jobbet, ikke derhjemme.
- Godet gives som led i den almindelige personalepleje. Det skal være stillet til rådighed for alle medarbejdere.
Det her er en gennemgang af reglerne og ikke skatterådgivning. Er I i tvivl om jeres ordning, så spørg jeres revisor.
Hvad hvis kaffen betales via lønnen?
Så er den ikke længere skattefri. Ifølge Den juridiske vejledning kan goder der indgår i en aftale om lønomlægning, ikke være skattefri efter personaleplejefritagelsen. Skatterådet har også i et bindende svar (SKM2009.784.SR) sagt nej til en skattefri kaffeordning betalt ved at medarbejderne går ned i løn.
I samme svar fik virksomheden lov til at give kaffe, morgenbrød og eventuelt frugt skattefrit, når medarbejderne ikke længere skulle betale for det. Forskellen er at kaffen ikke må blive en del af lønpakken.
Hvad med frugt, vand og snacks?
Frugt kan være skattefri på samme måde som kaffe. I det bindende svar SKM2009.784.SR omfattede ordningen kaffe, morgenbrød og eventuelt frugt, og Skatterådet godkendte den som skattefri.
Vand og snacks er ikke nævnt direkte i de kilder vi henviser til. Personaleplejefritagelsen gælder for kaffe-, kantine- og kunstordninger eller lignende, så de skal vurderes efter de samme tre betingelser.
Spørg jeres revisor hvis I vil give snacks eller andet med en vis værdi.
Kan virksomheden trække udgiften til kaffe fra?
I skat, ja. I moms, som regel nej.
- Skat: En erhvervsdrivende kan i sin indkomstopgørelse trække udgifter til personalet fra når de er knyttet direkte til driften af virksomheden. Det står i afsnit C.C.2.2.2.1.1 i Den juridiske vejledning.
- Moms: Der er ikke fradrag for moms af kost til virksomhedens indehaver og personale, og momslovens kostbegreb omfatter også kaffe. Det står i afsnit D.A.11.5.3.
Der er undtagelser for momsen. Ved møder med forretningsforbindelser af rent erhvervsmæssig karakter og ved konkret, uvarslet beordret overarbejde kan der under visse betingelser være fradrag.
Gælder det samme for kantineordninger?
Delvist. En arbejdsgiver kan give et skattefrit tilskud til en almindelig kantineordning, men medarbejderen skal selv betale et mindstebeløb pr. måltid. Skattestyrelsen fastsætter et vejledende beløb, og det står i afsnit C.A.5.12.3 i Den juridiske vejledning.
Skatterådet har i et bindende svar fra 2023 (SKM2023.262.SR) beskrevet hvornår et tilskud er skattefrit. Maden skal være almindelig standardkost, og medarbejderen skal betale mindst satsen. Hvor stor en andel arbejdsgiveren betaler, er ikke det afgørende.
Hvad med en kaffemaskine til medarbejdernes hjem?
Den er ikke omfattet af personaleplejefritagelsen, for godet skal være til rådighed på arbejdspladsen.
Skatterådet afviste i 2021 at bruge reglerne om delt leasing af biler på kaffemaskiner til hjemmet (SKM2021.131.SR). Begrundelsen var at kaffe der drikkes i hjemmet, er privat forbrug, både i og uden for arbejdstiden. Spørg jeres revisor før I laver en sådan ordning.
Ofte stillede spørgsmål
Står jeres spørgsmål ikke her, så ring til os på 71 99 70 71.
Er kaffe et skattepligtigt personalegode?
Nej. Gratis kaffe på arbejdspladsen er skattefri for medarbejderne, når den er uden væsentlig værdi, kun er til rådighed på arbejdspladsen og gives som almindelig personalepleje.
Er frugtordninger skattefri?
Frugt på arbejdspladsen kan være skattefri på samme måde som kaffe. Skatterådet nævner kaffe, morgenbrød og eventuelt frugt i SKM2009.784.SR.
Kan kaffe gives via en bruttolønsordning?
Nej. Skatterådet har sagt nej til en skattefri kaffeordning finansieret ved lønomlægning (SKM2009.784.SR).
Kan virksomheden få momsfradrag for kaffe til personalet?
Som regel nej. Momslovens kostbegreb omfatter også kaffe, og der er ikke fradrag for moms af kost til personalet. Ved møder med forretningsforbindelser og ved uvarslet beordret overarbejde kan der under visse betingelser være fradrag.
Er en kaffemaskine derhjemme et skattefrit personalegode?
Nej, ikke efter personaleplejefritagelsen, for den gælder kun goder på arbejdspladsen. Skatterådet har også afvist at dele udgiften til en kaffemaskine i hjemmet efter reglerne om delt leasing af biler (SKM2021.131.SR).
Læs videre
Kilder til siden (7)
- Skattestyrelsen, Den juridiske vejledning 2026-2, C.A.5.1.5 Personaleplejefritagelsen
- Skatterådet, bindende svar SKM2009.784.SR: Personalegoder, kaffeordning
- Skattestyrelsen, Den juridiske vejledning 2026-2, C.C.2.2.2.1.1 Fradrag for lønudgifter og andre personaleudgifter
- Skattestyrelsen, Den juridiske vejledning 2026-2, D.A.11.5.3 Kost til indehaver og personale, ML § 42, stk. 1, nr. 1
- Skattestyrelsen, Den juridiske vejledning 2026-2, C.A.5.12.3 Kantineordninger
- Skatterådet, bindende svar SKM2023.262.SR: Kantineordning
- Skatterådet, bindende svar SKM2021.131.SR: Deleleasing/splitning af kaffemaskiner
Book gratis prøve i 7 dage
I prøver hele vores service i en uge og møder os personligt, før I betaler en eneste krone.
Fortæl os hvor mange I er, så får I et tilbud på maskine, kaffe og service.
Mandag til fredag kl. 8-17
Holdet i Vojens, som I møder personligt
- 16 timers service
- Lager i Vojens
- Vi leverer i hele landet